
統計心理学での与信×マイクロファイナンスで、マレーシアの女性起業家をサポート
マレーシアで女性起業家を支援するマイクロファイナンスを運営している、ビー・インフォマティカ株式会社。現地の女性起業家たちは、従来型の金融にアクセスしづらい、金融リテラシーを学ぶ機会がないなどの課題を抱えている。この課題に対して、ビー・インフォマティカは、統計心理学を用いたサイコメトリックテストのみで融資の審査を行なっている。サイコメトリックテストがどのようなものなのか、起業家とのコミュニケーションや融資状況などについて聞いた。
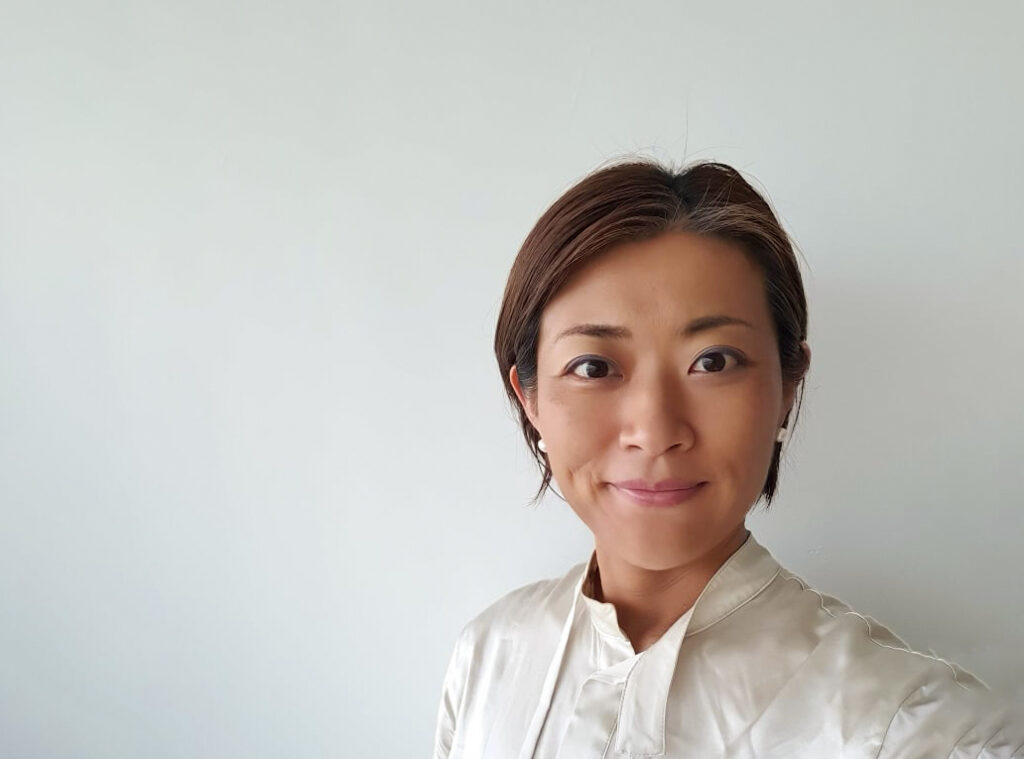
【プロフィール】稲田 史子(いなだ ふみこ)
ビー・インフォマティカ株式会社代表。1979年生まれ。慶應大学商学部卒。2003年に日本銀行に入行。2012年から2年間、ロンドン・スクール・オブ・エコノミクスに留学し、ソーシャルビジネスとマイクロファイナンスを学ぶ。その後、バングラデシュの日系財団および日系IT企業でソーシャルビジネスに携わる。2019年にビー・インフォマティカ株式会社をマレーシアで設立。翌年に日本法人も設立。
もくじ
金融×ソーシャルビジネスでの挑戦
—現在の事業概要を教えてください。
マレーシアにて、女性起業家を支援するマイクロファイナンス*『ENTREBITION』を運営しています。主に零細企業の起業家が融資対象になります。元来、金融機関からの融資は銀行口座や過去の財務成績を見る傾向にありますが、私たちのマイクロファイナンスは、統計心理学を用いたサイコメトリックテストという性格診断テストのみで与信を行なっているところが特徴です。また、金融リテラシー向上のためのビデオ教材も提供しています。
*マイクロファイナンス:貧しい人々向けに小口の融資や貯蓄などの金融サービスを提供すること
—どのような経緯で起業されたのですか?
大学卒業後は金融セクターに就職し、9年ほど働いたころで、今後の人生どうしていきたいかを考え直すことがありました。私は昔からボランティア活動に興味があって、中高生のときは障がい者施設でのボランティアに参加したり、大学生のときはNGOを通じてベトナムやカンボジアにてストリートチルドレンへのシェルターを提供するプロジェクトに携わったりしていたんです。ボランティア活動の経験を振り返り、ソーシャルビジネスの意義を再確認し、今後の人生では社会課題の解決に取り組んでいきたいと思うようになりました。加えて、金融セクターで9年間経験したことを掛け合わせて何かできないかと考えていたところ、マイクロファイナンスに出会いました。それから、英国の大学院で開発経済学などについて2年間学び、バングラデシュにて5年間マイクロファイナンスやソーシャルビジネスに携わる仕事をしました。
バングラデシュでの5年間を通して、途上国での課題解決に取り組む上では、日本の技術やサービスを持っていくだけでは不十分で、現地の文化、人々の暮らしを丁寧に理解し、そこにフィットした形に変えて提供する必要があるということを学びました。正直失敗ばかりで、サステナブルに事業を回すことの難しさを痛感しましたね。その後、バングラデシュで現在の共同創業者に出会い、アジアをフィールドに社会課題の解決を目指すことで意気投合し、2019年にビー・インフォマティカを創業しました。
マレーシアの女性起業家を取り巻く環境
—マレーシアを選ばれたのはどうしてだったのでしょうか?
事業の最初の成功事例を作るにはマレーシアが最適だと考えたからです。その理由は3つあります。1つ目が、スタートアップを始めるための支援が充実していることです。マレーシアの隣のシンガポールはアジアの金融ハブと言われていますが、その影響からかマレーシアでもスタートアップに対する政府からの支援が非常に充実しています。2つ目は、国内の市場が大きいことです。マレーシアの人口は3,000万人と東南アジアの中でも大きく、加えて平均年齢が約29歳と若いです。これからも人口増加が続くことを考えると、サービスの顧客となりうる人口が多いと言えます。そして3つ目は、デジタルインフラが発達していることです。例えば、マレーシアにおけるWi-Fiの普及率は90%、スマホの普及率は60%程度と言われています。私たちはデジタルで完結するマイクロファイナンスをテーマとしているので、デジタルインフラが普及していることはサービス展開において必須となります。マレーシアは、このようにビジネスを成功させるために重要な要素が揃っていますが、同時に貧富の差は大きく、解決すべき社会課題も多くあります。取り組みたい社会課題とビジネスとしての成功要因のバランスから、マレーシアを選びました。
—対象としているマレーシアの女性起業家はどのような方たちなのでしょうか?
事業開始から2年以内で、中規模都市に拠点を置く零細企業の起業家です。現在は男性起業家も含めて38件の起業家に融資をしていて、そのうち女性起業家は20件です。事業内容としては、飲食ビジネスが融資先の50%を占めています。
—女性起業家を取り巻く環境のどのような点に課題を感じられているのですか?
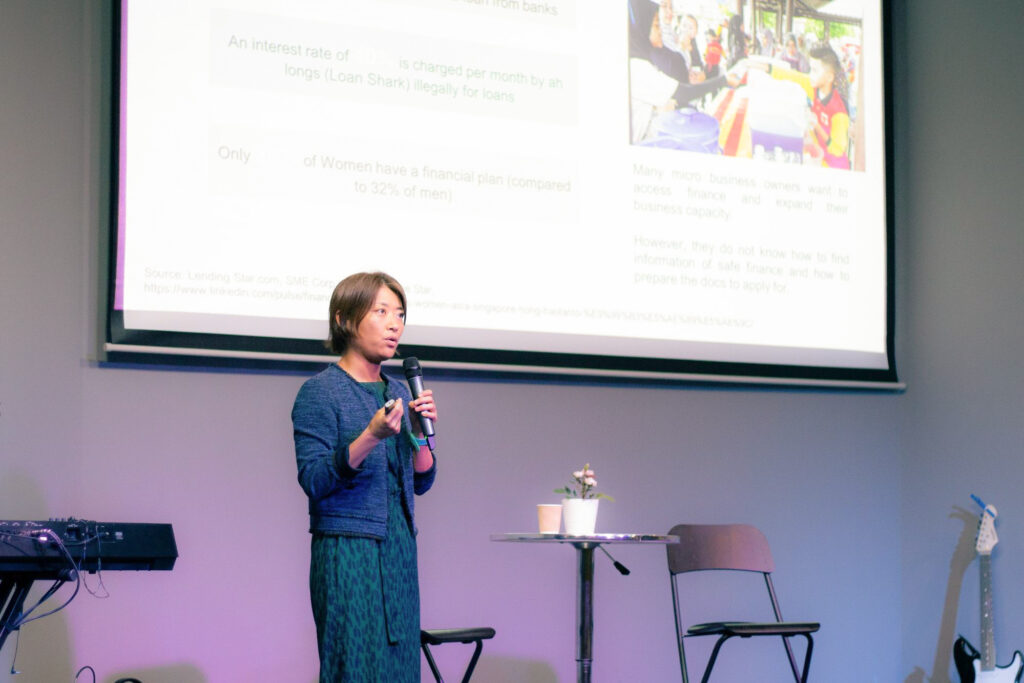
大きく3つの課題があると考えています。1つ目は、零細企業の起業家は銀行など従来型の金融にアクセスするのが難しいという課題です。一般的に商業銀行の審査基準をクリアするには、3年間のビジネス経験、監査済み会計報告書2年分、売り上げ黒字、保証人と担保が必要となります。この基準に到達するのはとても難易度が高いので、零細事業者のうち33%程度しか従来型の金融にアクセスできていません。現状、起業家の多くが、自分で貯めたお金、もしくは友人や親戚から借りたお金を使ってビジネスを始められています。2つ目は、銀行以外のマネーレンダーの質が低いことです。銀行で借入ができずマネーレンダーからお金を借りる方も多いですが、高い金利を課されたり乱暴な取り立てにあったりするような違法なレンダーもたくさんいます。より安全で簡便な金融アクセスを実現することで、起業家をそのような違法なマネーレンダーから守ることができると考えています。そして3つ目が、女性が自信を持って金融の意思決定をしづらいという課題です。マレーシアは人口の7割がムスリムなのですが、ムスリムは宗教上女性がイニシアティブを取りづらいんですね。それに加え、金融リテラシーを学ぶ機会がほとんどありません。女性の多くは、家庭内で金融の意思決定をすることもなく、また金融リテラシーを学んだこともないので、金融に対して不安や恐怖が強いようです。しかし私たちは、金融リテラシーについて正しい教材を使って学ぶ機会さえ提供すれば、自分でビジネスをやると決めた方ならどなたでも、知識を獲得し、事業を運営していくことができると考えています。
統計心理学を用いたサイコメトリックテスト
—ビー・インフォマティカの特徴である、サイコメトリックテストについて教えてください。
従来型の金融機関のような高すぎる審査基準を設けるのではなく、女性起業家もクリアできるもので代替しようという考えで私たちが採用したのが、サイコメトリックテストです。サイコメトリックテストとは、統計心理学を用いた性格診断テストのことで、(1)起業家精神、(2)金融リテラシー、(3)コンプライアンス・レギュレーション、の3要素で構成されています。この3要素は、どのような思考パターンを持っていればきちんと返済するのか、ビジネスをする上でどのような行動を取ってほしいかなどに基づいて選ばれています。私たちはこのサイコメトリックテストの点数基準を満たした方のみに融資しています。融資対象者はすでに起業されている方なので、みなさん(1)の起業家精神(自分のビジネスの強み理解、リーダーシップなど)においては、最初から高いスコアを出されます。一方で、(2)金融リテラシーと(3)コンプライアンス・レギュレーションにおいては、最初は低いスコアの方がほとんどです。しかし、この2つに関してはこれまで学んだり経験したりする機会がなかっただけで、誰でも学べばキャッチアップできると考えています。そこで、私たちが提供している教材で勉強していただき、3回までテストを受けていただけるような仕組みにしています。現状、ほとんどの方が3回の受験で基準スコアをクリアされます。
—サイコメトリックテストは自社で開発されているのですか?
自社のものと他社のもの、2つあります。これまではグローバルサイテック社というマレーシアの企業が開発したものを使用してきました。同時に昨年から、日本の大学教授や統計の専門家の方と一緒に自社版の開発を進めてきました。今は、東京とマレーシアそれぞれで市場テストも完了し、項目の精査を行なっているところです。6月上旬から自社版に切り替えたいと考えています。
—従来型の金融機関と違い、ビー・インフォマティカがサイコメトリックテストのみで判断し融資することができるのはどうしてなのでしょうか?
まず、マイクロファイナンスは少額ローンであり、大きな額を貸すのに比べて貸し倒れのリスクが小さいからです。ビー・インフォマティカでは、1回あたりのローンで1万リンギット、日本円にして約30万円が標準的なパッケージになります。そこで、リスクが小さいのであれば、過去の実績などから評価するのではなく、その起業家が今後どのような意思決定をしていくのかという未来の軸で判断したいと思っています。今度どのような意思決定をするかというのは、その人の思考性に依存し、思考性は知識を身につけた上でその知識に伴った行動を繰り返すことによって確立されると考えています。よって、私たちは起業家の方に、教材を使って金融に関する正しい知識を身につけてもらい、融資後に実際にビジネスを運営する中で、正しい意思決定ができる思考性を確立していってもらいたいという想いで、サイコメトリックテストを選びました。
—サイコメトリックテストとスコアと実際の返済状況の関連性は見られているのですか?
現時点ではまだ、テストのスコアと返済状況に相関関係は見られていません。しかし、現状38件しか融資していないので、相関を見るにはサンプル数が少なすぎます。一方で、グローバルサイテック社では、彼らが作ったテストを使って融資した金融機関の実証データ2万件を集めています。そのデータによると、サイコメトリックテストの基準スコアをクリアした人たちは返済率が90~97%にも達していることが明らかになっています。これは銀行からの融資の返済率よりも高い数値です。加えて、不良債権はこれまで一度もないんだそうです。この結果は、少額ローンであればサイコメトリックテストだけで審査を行なっても高い返済率が確保できるということを示しています。私たちもグローバルサイテック社と同様に、サイコメトリックテストの可能性を自分たちのデータで示していけるようにしたいと思っています。
返済遅れや貸し倒れを防ぐコミュニケーション
—対象となる女性起業家にはどのようにリーチしているのですか?
3パターンの方法でリーチしています。1つ目はイベントオーガナイザーとの提携です。彼らは大きなショッピングセンターにスペースを借りて、零細企業の起業家を誘致し、ブースでお店を開いてもらうという事業をしています。そのため、多くの零細企業の起業家とのつながりがあります。このイベントオーガナイザーから紹介してもらうというのが1つ目のパターンで、私たちのユーザーの7〜8割を占めています。2つ目が、ECサイトとの提携です。ECサイトの運営会社とタッグを組み、そのECサイトに出店している起業家を紹介してもらっています。3つ目は、私が所属している現地の起業家の集まりでの紹介です。町の起業家の集まりという感じで、定期的に集まって情報交換をしています。具体的には週1で定例ミーティングがあり、それぞれがプレゼンをしたり、ほぼ毎日さまざまなイベントが開催されたりしています。この集まりに参加している起業家の方が融資対象となることもありますし、参加者の方から紹介していただくこともあります。今はこのようにリファラルが中心ですが、今後はソーシャルメディアや、テレビCM、新聞などを使ったメディアマーケティングに力を入れていきたいと思っています。
—融資先の起業家とはどのようにコミュニケーションを取られているのでしょうか?
マレーシアでよく使われている『WhatsApp』というメッセージアプリでコミュニケーションを取っています。私たちは申し込みから審査、融資後の連絡など全てをデジタルで完結させています。借入が始まってからも、毎月返済日のリマインド通知、返済が遅れている方へのリマインドなど、全てWhatsAppでやりとりしています。
—融資している38件の融資後の状況はいかがですか?
今のところ貸し倒れはありません。たまに返済が遅れるところもありますが、1週間以内の遅れであればリマインドのみで特に問題はないと考えています。一方で、期日から1週間過ぎても返済されない場合は、警告の手紙を出しています。ほとんどの方がこの警告通知で返済に進まれます。ただ、これまでに3〜4件程度、コロナ禍のロックダウンの影響を受け、返済が難しかったケースがありました。マレーシアのロックダウンは非常に厳しく、モールが閉まってしまうなど、お店が全くオープンできないという起業家も多くいました。この場合、返済遅れの理由が明らかなので、再建計画を提出してもらうことで救済措置をしました。例えば、返済期間を1ヶ月間猶予する、通常12ヶ月間の返済プランですが15ヶ月に延長するなどです。今後は、コロナ禍の影響自体はほぼないと思いますが、私たちだけで返済の遅れを管理するのは難しいので、借入金の回収を専門とする業者に依頼をして管理していきたいと考えています。具体的には、このような業者は弁護士を抱えているので、弁護士から電話をかけてもらったり、返さないと裁判所に行くことになるという説明をしてもらったりして、緊張感を持って回収促進をしていきたいと思っています。
—返済遅れや貸し倒れを防ぐために、コミュニケーションの中で意識されていることはありますか?
信頼感を醸成し、返したいと思ってもらうことが大切だと考えています。イベントオーガナイザーと提携し起業家の方を紹介してもらっているのも、そうすることでお互いがすでに知り合いで相談しあっているため、信頼感のある関係性を築きやすくなります。また、基本的なコミュニケーションはオンラインで完結するようにしていますが、実際に起業家の方に会いにいくこともあります。顔が見える関係を作ることで、ビーインフォマティカのために返したいと思ってもらえるんです。
マイクロファイナンスの多様化
—マイクロファイナンスは、今後どのように広がっていくことが理想だと考えていますか?
一般的なマイクロファイナンスは、ボトムオブピラミッド*にある人を対象としていて、多くの途上国ですでに取り入れられています。グラミン銀行というマイクロファイナンスの先駆けの会社のビジネスモデルを参考に、各国の状況に合わせてアレンジされているというのがほとんどですね。また、基本的に国やNGOが運営をしています。例えば、マレーシアでは国が運営していて、ベトナム、カンボジア、フィリピン、バングラデシュなどではNGOが運営しています。このボトムオブピラミッドにある人を対象としたマイクロファイナンスはすでに世界的に広く認知されていますし、一定の効果があるということも明らかになっていると言えるでしょう。一方で、私たちが運営しているマイクロファイナンスは、ボトムオブピラミッドよりも、もう少し所得の高い人を対象にしています。私たちはビジネスを立ち上げるタイミングでは融資していなくて、自力で立ち上げて少なくとも6ヶ月ビジネスを運営した人にのみ融資しています。そのため、融資金は事業拡大の資金に使われています。
今後も、従来型の金融機関の求める融資基準と、零細・中小企業の実態のギャップは非常に大きいままであり、新しくビジネスを始める方や拡大を志す方に融資するマイクロファイナンスのニーズは、これからも存在し続けると思っています。そこで、このギャップを埋めるためには、どんどんマイクロファイナンスが増えていくべきだと思っています。そして、同じマイクロファイナンスの中でも、国やNGOが運営するようなボトムオブピラミッドの方を対象にしたものや、私たちのようにもうすでに自走している方を対象にしたものなど、さまざまなマイクロファイナンスが役割分担をしていくことが理想だと考えています。
*ボトムオブピラミッド:所得階層別人口ピラミッドの最底辺に位置する人々
—今後の事業展開について教えてください。
今後は、南アジアにも展開していきたいと思っています。私と共同創業者は2人ともバングラデシュにゆかりがあるので、いずれかはバングラデシュに進出したいと思っていますが、現状はマイクロファイナンスのライセンスはNGOしか取得できないなど制度的に難易度が高いです。よって今は、P2Pレンディング*がありライセンスが取りやすいことや、ダイナミックに人口が増加していることなどから、インドへの展開に興味があります。直近2〜3年間はマレーシアに注力し成功モデルを作り、2025年ごろにはインドにも拡大していきたいと考えています。
*P2Pレンディング:銀行等の金融機関を通さずに、インターネットを経由して、資金を必要としている個人と資金を提供する個人を結び付ける仕組み。(参照:https://www.nomura.co.jp/terms/english/other/A03111.html )
ビーインフォマティカ http://entrebition.com.my/
interviewer
張沙英
餃子と抹茶大好き人間。気づけばけっこうな音量で歌ってる。3人の甥っ子をこよなく愛する叔母ばか。
writer
堂前ひいな
心理学を勉強する大学院生。好きなものは音楽とタイ料理と犬。実は創業時からtalikiにいる。


関連する記事



社会課題に取り組む起業家のこだわりを届ける。
ソーシャルビジネスの最新情報が届くtalikiのメルマガに登録しませんか?